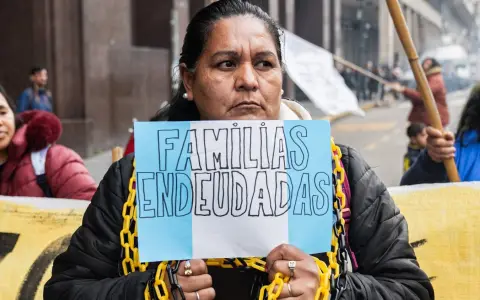
Los bancos estiman que ya tuvieron que refinanciar más de 500 mil créditos que habían entrado en situación irregular, en medio de una escalada del endeudamiento de las familias que se convirtió en uno de los principales problemas financieros de la Argentina.
Los datos informados por las propias entidades al Banco Central muestran la magnitud de la situación. Según un relevamiento de EcoGo, durante julio las reestructuraciones alcanzaron a unas 386 mil personas, aunque esa cifra representa apenas el 6,5% del total de deudores morosos si se incorpora también la cartera de las fintech.
El problema se entiende mejor al mirar el universo completo: en julio, el 26,6% de los titulares de créditos estaba en mora. Es decir, más de uno de cada cuatro argentinos con algún tipo de crédito tenía al menos una deuda atrasada. Medida por el monto de dinero involucrado, la morosidad llegó al 18% del total del crédito a las familias.
Además, la morosidad acumula 21 meses consecutivos de aumentos. En un año, el indicador por monto subió 10,3 puntos porcentuales, mientras que la deuda total informada de las familias llegó a $99,4 billones a valores de julio.
Las fintech, todavía más complicadas
La situación es todavía más delicada fuera de la banca tradicional.
Los bancos concentran el 85,4% del crédito a las familias y registran una mora del 15,8%. En cambio, los proveedores no financieros de crédito —entre ellos tarjetas no bancarias y fintech— representan el 14,6% del mercado, pero tienen una morosidad del 31,3%.
Las propias plataformas financieras y proveedores no bancarios aseguran que ya iniciaron contactos con alrededor de 2 millones de clientes para intentar renegociar sus deudas. No todos esos contactos terminaron en acuerdos y el Banco Central todavía no cuenta con una cifra consolidada sobre cuántos planes fueron efectivamente concretados.
El dato muestra que la refinanciación dejó de ser una herramienta excepcional para convertirse en una salida cada vez más habitual para quienes ya no pueden afrontar las cuotas originales.
Un problema que el Gobierno atribuyó a los deudores
El crecimiento de la mora también abrió una discusión política sobre las causas del endeudamiento.
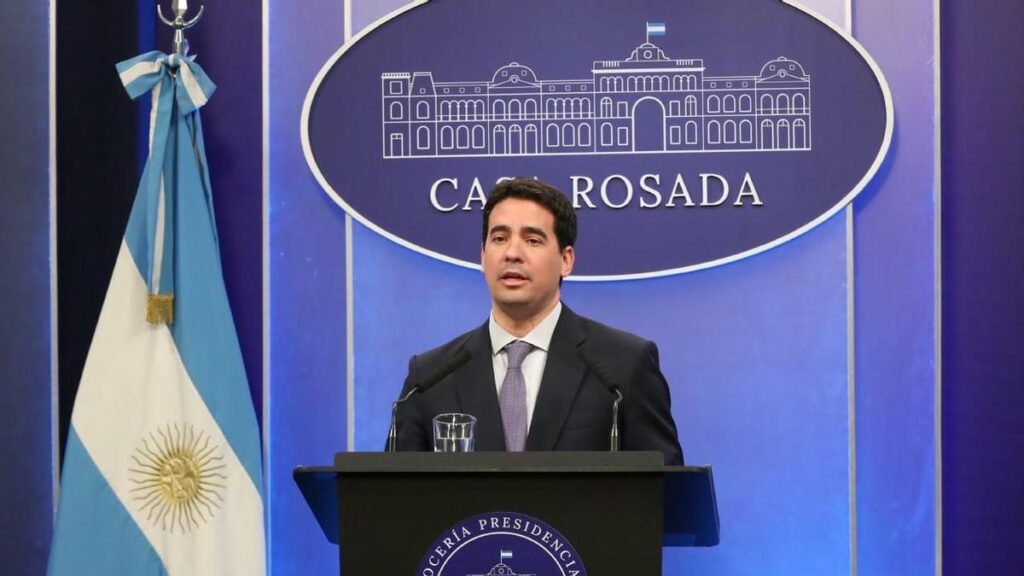
En julio, el vocero presidencial Adrián Ravier había sostenido que el regreso del crédito implicaba también que las personas debían aprender nuevamente a manejar sus ingresos y obligaciones. “A veces la gente misma se expone a riesgos de impago, simplemente por no saber manejar sus propios ingresos”, afirmó.
Ravier también había planteado que “el banco tiene que ver a quién le otorga el crédito”, pero que las personas debían saber “hasta dónde pueden tomar créditos” y cuál es la cuota que realmente pueden pagar.
La evolución posterior de los números vuelve más compleja esa explicación: la mora no afecta solamente a casos aislados de personas que tomaron créditos por encima de sus posibilidades, sino que se convirtió en un fenómeno que alcanza a más de una cuarta parte de los titulares de préstamos.
Refinanciar para evitar el default
Frente a este escenario, las entidades financieras defienden los acuerdos directos entre bancos y clientes como una forma de evitar que el problema termine en incumplimientos definitivos.
El presidente de la Asociación de Bancos Argentinos (ADEBA), Javier Bolzico, destacó que las renegociaciones son una “prueba de que el sistema funciona sin intervención del Estado”.
Pero mientras los bancos avanzan con refinanciaciones, en el Congreso ya se discuten distintas iniciativas para aliviar el endeudamiento de hogares y empresas.
El problema, además, no se limita a las familias en general. Un relevamiento de ATE Capital publicado la semana pasada mostró que entre los trabajadores estatales la proporción de personas con créditos impagos pasó del 5,43% en julio de 2024 al 18,63% en junio de 2026, más que triplicándose en dos años.
La foto que dejan los últimos datos es, entonces, difícil de reducir a una cuestión de “aprender a manejar los ingresos”: mientras el crédito volvió a expandirse, también creció con fuerza la cantidad de personas que no consiguen pagarlo. Y ahora los bancos tienen que refinanciar cientos de miles de esas deudas para evitar que la mora siga escalando.