Los hermanos Neuss, amigos de Santiago Caputo: de Transener a AySA, negocios bajo sospecha
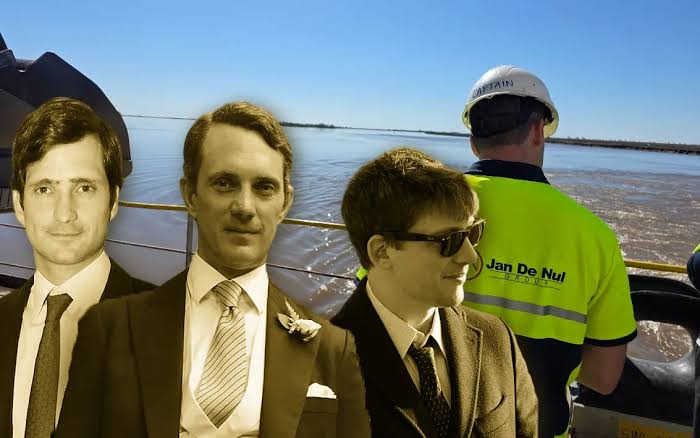
Los empresarios Juan y Patricio Neuss aparecen vinculados a dos de las privatizaciones más cuestionadas del Gobierno. En Transener, los nuevos accionistas aprobaron un reparto de $253.535 millones en dividendos apenas asumieron el control. En AySA, un consorcio relacionado con su entorno empresarial presentó la oferta ganadora por US$340,2 millones, por debajo de las expectativas oficiales. Los vínculos políticos y las condiciones de ambas operaciones abren interrogantes sobre quiénes se benefician con el programa privatizador de Javier Milei.
Las privatizaciones del gobierno de Javier Milei prometían reducir la participación estatal, atraer inversiones y terminar con el uso de recursos públicos para sostener empresas consideradas ineficientes. Pero detrás de algunas de las operaciones más importantes del programa aparece un grupo de empresarios con vínculos políticos que despiertan interrogantes: los hermanos Juan y Patricio Neuss, señalados por su cercanía con Santiago Caputo, uno de los principales asesores del Presidente.
Los casos de Transener y AySA permiten seguir el rastro de esos negocios y poner la lupa sobre dos cuestiones centrales: cuánto recibe el Estado por desprenderse de activos estratégicos y qué ocurre con las empresas una vez que pasan a manos privadas.
No se trata de que toda privatización sea irregular por definición. El problema aparece cuando las condiciones de las operaciones, los vínculos entre los participantes y el destino de los recursos dejan preguntas sin respuestas claras.
Transener: compraron la empresa y enseguida repartieron dividendos
La privatización de Transener, la principal transportadora de electricidad de alta tensión del país, quedó bajo cuestionamiento por una secuencia financiera que benefició a los nuevos accionistas apenas tomaron el control.
A fines de agosto, el consorcio vinculado a los Neuss y a Genneia formalizó la adquisición de la participación estatal en Citelec, la sociedad controlante de Transener. La operación se cerró por unos US$356 millones.
Pero la discusión no terminó con el precio de venta. El 27 de agosto, cuando se concretó el cambio de manos, se aprobó la distribución de $253.535 millones en dividendos, provenientes de reservas acumuladas por la compañía durante ejercicios anteriores. El reparto fue comunicado en los registros de la Comisión Nacional de Valores.
La maniobra despertó cuestionamientos porque permitió que los nuevos accionistas recibieran una suma millonaria de dinero que ya estaba dentro de la empresa adquirida. En otras palabras, mientras el Estado se desprendía de su participación, los compradores accedían a recursos acumulados por la compañía antes de la operación.
La discusión económica es concreta: si una empresa dispone de semejante cantidad de fondos, esas reservas forman parte de su valor y deberían ser consideradas al momento de establecer cuánto vale el activo que se vende. Por eso, la pregunta es si el precio de la operación reflejó adecuadamente el patrimonio y la capacidad financiera de Transener.
Además, el proceso de adjudicación ya había generado controversia durante la apertura de las ofertas económicas: inicialmente, las propuestas de otros competidores figuraban como ganadoras mientras la del consorcio vinculado a los Neuss no aparecía por supuestos problemas técnicos. Una vez resuelta la incidencia, la oferta del grupo terminó imponiéndose.
La secuencia no demuestra por sí misma que haya existido una ilegalidad, pero sí plantea interrogantes sobre la evaluación del precio, las condiciones de la licitación y el control estatal sobre una infraestructura fundamental para el sistema eléctrico.
AySA: una oferta por debajo de lo que esperaba el Gobierno
El segundo capítulo es la privatización de Agua y Saneamientos Argentinos (AySA), responsable del servicio de agua potable y cloacas para alrededor de 14 millones de personas en la Ciudad de Buenos Aires y el conurbano.
El 8 de octubre se conocieron las ofertas económicas por el 90% de las acciones de la compañía. El consorcio encabezado por Rowing, junto con Transclor, Arcos y PHX, presentó una propuesta de US$340,2 millones. Su competidor, el grupo Roggio, ofertó US$285 millones.
La propuesta ganadora superó a la alternativa rival, pero quedó por debajo de los US$450 millones que el Gobierno esperaba recaudar. La diferencia es de casi US$110 millones respecto de esa referencia oficial.
El resultado volvió a poner en discusión la valuación de un activo estratégico y las condiciones en que se llevó adelante el proceso. AySA no es solamente una empresa: administra infraestructura sanitaria, redes y plantas cuyo desarrollo demandó inversiones públicas durante décadas.
A esto se suman los interrogantes sobre el acceso a la información económica utilizada para evaluar la compañía, sus pasivos ambientales y el impacto que tendrá el nuevo esquema sobre los usuarios. Desde la Defensoría del Pueblo bonaerense se cuestionó que la valuación y parte de la documentación relevante no fueran de acceso público.
¿Dónde aparecen los Neuss?
La relación de los hermanos Neuss con la operación de AySA requiere una distinción importante. No son presentados como los únicos integrantes del consorcio ganador: los cuestionamientos apuntan a sus presuntos vínculos indirectos con el grupo empresarial que se impuso en la licitación, en particular a través de Rowing y de relaciones con firmas vinculadas a la familia Román.
También se señalaron antecedentes empresariales relacionados con contratos de infraestructura, como el balizamiento de la Hidrovía. Esos vínculos merecen ser examinados para determinar qué participación tuvo cada actor, pero no equivalen por sí solos a una prueba de irregularidad en la adjudicación.
El punto central es la necesidad de conocer con precisión quiénes integran los grupos económicos que participan de las privatizaciones, cuáles son sus relaciones societarias y políticas, y qué controles se aplican para evitar conflictos de intereses.
De la energía al agua: el mapa de negocios bajo la lupa
Los dos casos exhiben diferencias, pero comparten una pregunta sobre la forma en que el Estado administra la venta de activos estratégicos.
En Transener, el foco está puesto en el precio de adquisición y en la distribución de reservas inmediatamente después del cambio de control. En AySA, los cuestionamientos giran alrededor de la valuación de la empresa, la transparencia de la información y los vínculos empresariales detrás de la oferta ganadora.
La cercanía de los Neuss con Santiago Caputo, señalada en distintas investigaciones periodísticas, agrega una dimensión política a la discusión. No prueba que el asesor presidencial haya intervenido en las adjudicaciones ni que exista un delito, pero vuelve relevante esclarecer si hubo contactos, decisiones o condiciones que favorecieron a determinados grupos empresarios.
La promesa oficial de las privatizaciones es que el sector privado aportará capital, eficiencia e inversiones, mientras el Estado se concentrará en regular y controlar. Para que esa promesa se cumpla, no alcanza con transferir empresas: también hacen falta procesos competitivos, precios defendibles y mecanismos de control que permitan saber quién gana y bajo qué condiciones.
Con Transener y AySA, la discusión ya no pasa solamente por si el Estado debe ser propietario de esas compañías. La pregunta es cómo se decide quién se queda con ellas, cuánto paga y qué garantías existen para que el negocio privado no termine dependiendo de activos, recursos o decisiones públicas cuyo valor no fue debidamente protegido.