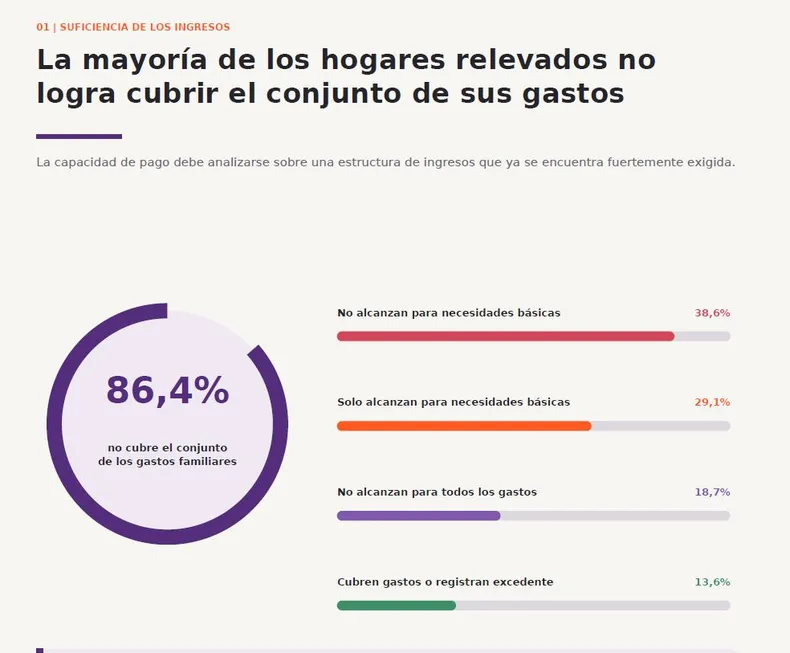
A su vez, un 18,7% afirmó que no logra cubrir la totalidad de sus gastos, mientras que solamente el 13,6% dijo que consigue cubrirlos o incluso tener algún excedente.
En este escenario, las cuotas, tarjetas y préstamos pasan a competir directamente con gastos como alimentación, vivienda y salud.
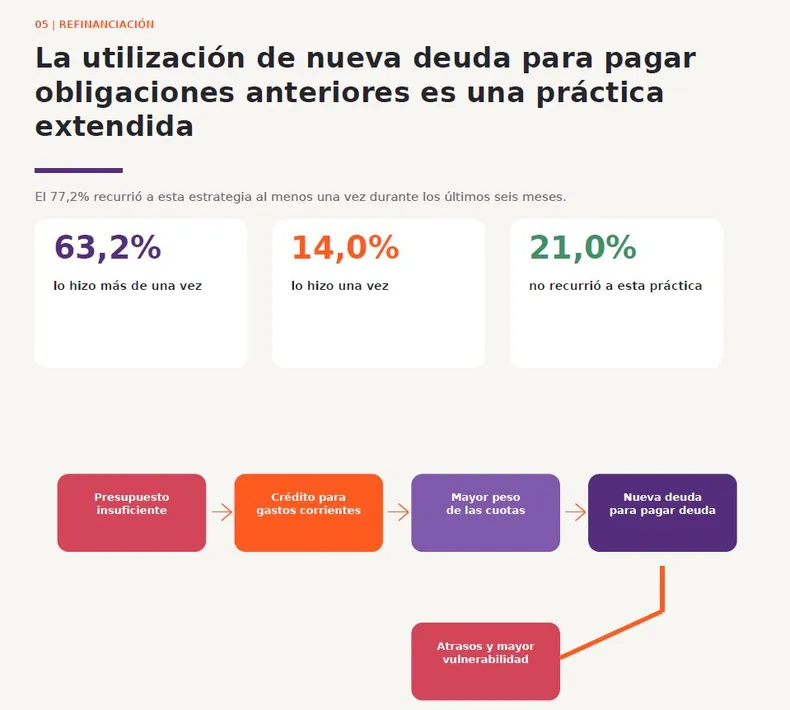
“El hallazgo principal no es únicamente la presencia de deuda, sino su utilización para financiar gastos corrientes y, posteriormente, para sostener el pago de la propia deuda”, sostiene el informe.
Los investigadores describen este mecanismo como un “patrón de endeudamiento defensivo”: los hogares recurren al crédito para compensar ingresos insuficientes y, al mismo tiempo, poder sostener compromisos financieros que se acumulan.
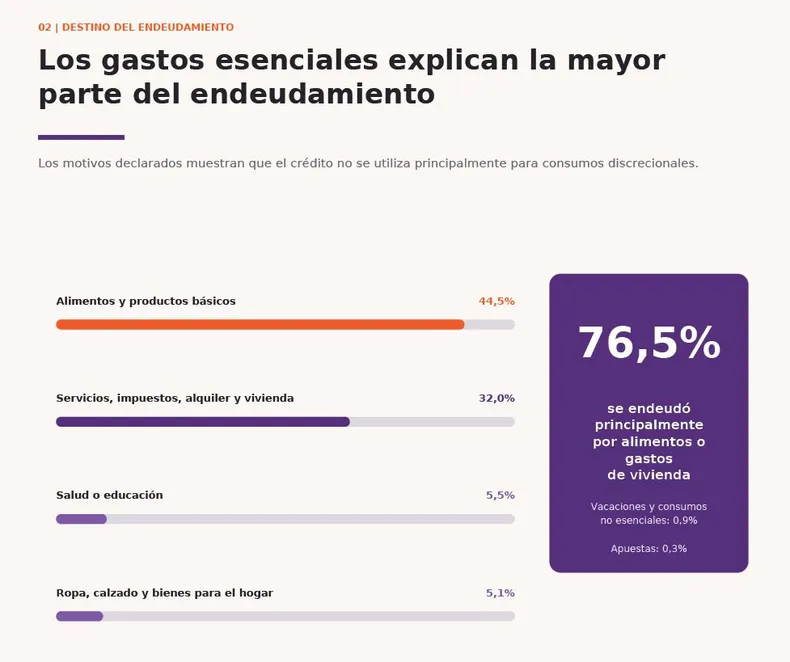
El detalle sobre el destino de los préstamos muestra que los gastos esenciales explican la mayor parte del endeudamiento.
Según el informe, el 44,5% de los encuestados señaló que se endeudó para comprar alimentos y productos básicos, mientras que otro 32% lo hizo para afrontar servicios, impuestos, alquiler y gastos vinculados con la vivienda.
En conjunto, ambos rubros representan el 76,5% del total.
Muy por detrás aparecen otros destinos. Salud y educación concentran el 5,5%, mientras que ropa, calzado y bienes para el hogar representan el 5,1%.