Mientras crece la morosidad, las financieras compran deudas por monedas y hacen un gran negocio
BY Redacción Somos Citrica
02/11/2026
0
Comments
La morosidad de las familias argentinas sigue creciendo, pero una maniobra del sistema financiero hace que parte del problema deje de verse en los registros oficiales. Financieras y fideicomisos compran carteras de créditos impagos por menos del 10% de su valor y luego salen a reclamarles a los deudores el monto completo. En septiembre, más de 900.000 personas dejaron de figurar en una parte de las estadísticas del Banco Central porque las entidades que habían adquirido sus deudas dejaron de informar sus carteras.
El informe del Centro de Estudios para la Ciudad (CEC), citado por El Destape, detectó una caída abrupta en la cantidad de entidades del mercado secundario que reportaron información: pasaron de 21 en agosto a apenas cinco en septiembre. Como consecuencia, el universo de deudores en mora registrados por esas firmas se desplomó de 961.000 a 38.000 personas. El 96% de quienes figuraban en esas carteras desapareció de ese registro de un mes para otro, sin que eso signifique que hayan cancelado sus compromisos.
El impacto sobre los indicadores es significativo. Según el CEC, la omisión reduce en más de un punto porcentual la tasa de morosidad de las familias. Si se reincorporara a las personas que quedaron afuera, los deudores en situación irregular superarían los 6,2 millones y habrían aumentado un 5% respecto de agosto. El organismo advierte que la mora no bajó: se redujo la cantidad de personas contabilizadas.
El negocio funciona con la compra de deudas difíciles de recuperar. Bancos, financieras y billeteras venden esas carteras a fideicomisos o empresas especializadas por una fracción de su valor. Lisandro Mondino, integrante del equipo del CEC, explicó a El Destape que una deuda de 100 pesos puede venderse por apenas ocho. Quien la compra, sin embargo, intenta cobrarle al deudor el total, incluso mediante gestiones extrajudiciales o judiciales. El informe advierte sobre prácticas de hostigamiento, como contactar a familiares, compañeros de trabajo o conocidos, conductas que pueden ser ilegales.
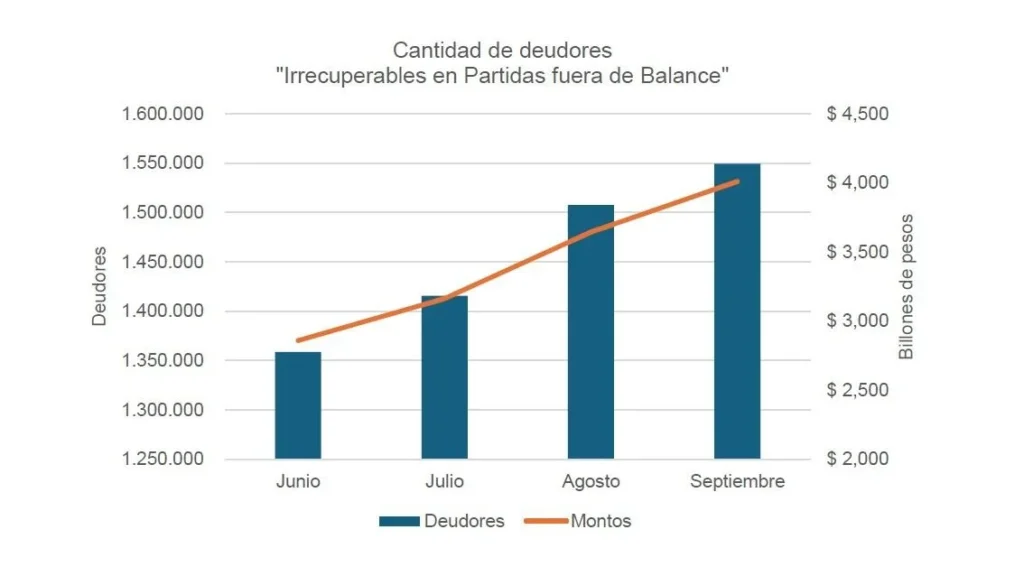
A ese mecanismo se suma otro movimiento contable: los bancos retiran de sus balances créditos que consideran irrecuperables. Según el relevamiento, la cantidad de personas incluidas en esa categoría creció un 15% en los últimos cuatro meses, mientras que el monto de esas deudas aumentó un 40% desde junio. Aunque dejan de computarse en determinados indicadores de mora bancaria, las obligaciones siguen vigentes y las personas continúan expuestas a los reclamos de cobro.
También crecieron las refinanciaciones. En septiembre, el saldo de créditos familiares refinanciados llegó al 3,9% del total, unos $2,9 billones. Reprogramar vencimientos puede hacer que una deuda deje de aparecer como atrasada, pero no garantiza que el hogar haya recuperado capacidad de pago. El propio informe advierte que una parte de los compromisos vuelve a caer en mora.
Mientras el Gobierno y el Banco Central destacaron una baja de la irregularidad crediticia entre agosto y septiembre, los datos relevados por el CEC muestran otra cara de la crisis: salarios que no alcanzan, tasas de interés todavía elevadas y millones de personas que no pueden cumplir con sus obligaciones. La mejora estadística convive con un endeudamiento que no desaparece: cambia de manos, sale de los balances y sigue pesando sobre las familias.