Cruje el plan económico libertario: qué hay detrás de la nueva crisis financiera del Gobierno de Milei
Por Patricio da Torre
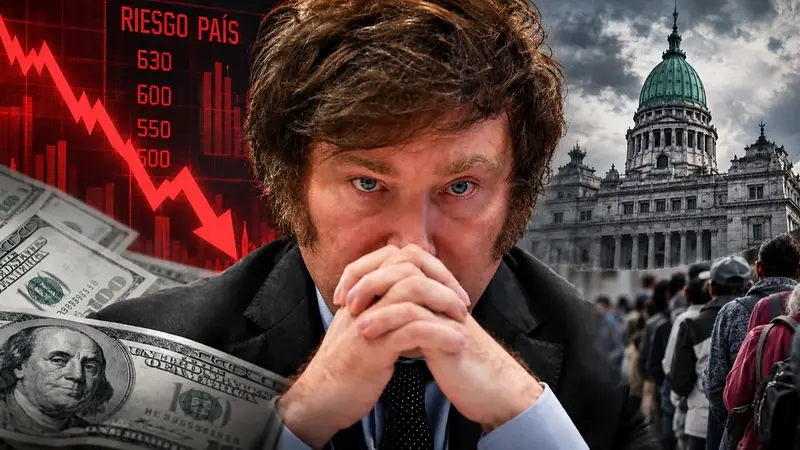
El mercado financiero argentino volvió a encender las alarmas. En pocas semanas, el riesgo país pasó de los poco más de 400 puntos que había alcanzado en julio a superar los 640, mientras los bonos soberanos acumulan fuertes bajas, las acciones argentinas operan en rojo y los inversores aumentan la demanda de cobertura en dólares.
No se trata solamente de una mala jornada en los mercados. Detrás de la turbulencia aparece una combinación de factores locales e internacionales: menor actividad económica, dudas sobre la acumulación de reservas, un programa financiero exigente para 2027, tasas internacionales más altas y, cada vez con mayor peso, la incertidumbre política de cara al próximo año.
El dato que funciona como termómetro es el riesgo país. Elaborado por JP Morgan, mide la diferencia entre el rendimiento de los bonos argentinos y los títulos del Tesoro de Estados Unidos. Cuanto mayor es el indicador, más caro resulta para el país financiarse en los mercados internacionales.
Después de tocar un piso de 402 puntos en julio, durante la gestión de Javier Milei, el índice volvió a subir y llegó a 641 puntos al cierre del lunes 28 de septiembre. En poco más de dos meses, el salto supera el 50%.
Un problema que no apareció de un día para el otro
La aceleración de los últimos días tiene antecedentes. Un informe de Fernando Marull y Asociados citado por Tiempo Argentino identifica cuatro factores detrás del deterioro.
El primero es interno: durante agosto comenzaron a aparecer señales de menor actividad económica y encuestas que modificaron las expectativas del mercado sobre el escenario político. En septiembre se sumó un contexto internacional menos favorable, con mayores tasas de interés en Estados Unidos y un aumento del pesimismo global.
El tercer problema está relacionado directamente con las necesidades financieras de 2027. Según el informe, la menor acumulación de reservas del Banco Central abre un agujero que podría llegar a unos US$10.000 millones para completar el programa financiero del próximo año.
El cuarto factor es político: a medida que se acerca 2027, las elecciones comienzan a pesar cada vez más en las decisiones de los inversores. El propio informe estima que, de los puntos que aumentó recientemente el riesgo país, unos 30 estarían vinculados al contexto internacional y más de 120 a factores locales.
La cuestión central, entonces, no es únicamente cuánto vale hoy el riesgo país, sino qué está mirando el mercado hacia adelante: la capacidad del Gobierno para conseguir dólares, refinanciar sus vencimientos y sostener el programa económico en un escenario electoral.
La puerta de salida: por qué todos miran al AL30
Uno de los datos más llamativos de las últimas ruedas aparece en el mercado de bonos.
El AL30, uno de los principales instrumentos utilizados para acceder al dólar financiero mediante operaciones de MEP y contado con liquidación, registró volúmenes extraordinarios durante septiembre.
El lunes 7 había negociado unos $83.400 millones. El jueves 24 llegó a $179.181 millones, el máximo del mes, y al día siguiente volvió a superar los $141.000 millones. Entre el martes y el viernes de esa semana se acumularon más de $568.000 millones de volumen nominal. Más del 70% del volumen estuvo vinculado a operaciones con la especie denominada en dólares.
¿Qué significa?
Que una parte de los inversores está utilizando el mercado de bonos para reducir su exposición al peso y aumentar su posición en dólares. Eso puede funcionar como cobertura frente a la incertidumbre, tanto para personas como para empresas y fondos de inversión.
El fenómeno no permite afirmar que todos los participantes estén haciendo exactamente lo mismo ni que el volumen del AL30 sea, por sí solo, la causa de la caída de los bonos. De hecho, el deterioro de los títulos comenzó antes del pico de operaciones.
Pero sí muestra una señal relevante: cuando la dolarización de carteras deja de ser marginal y se vuelve más extendida, aumenta la presión sobre los activos en pesos y puede profundizar la caída de los bonos.
El riesgo país llegó así a 642 puntos durante la jornada del lunes, mientras algunos bonos soberanos llegaron a caer más de 2%.
El problema del financiamiento
La tensión financiera también aparece en las necesidades inmediatas del Tesoro.
El Gobierno enfrentó vencimientos por $8,6 billones y salió al mercado a buscar la renovación de esos pesos mediante distintos instrumentos, con vencimientos que se concentran entre fines de 2026 y julio de 2027.
Al mismo tiempo, el Banco Central retiró $1,6 billones mediante pases pasivos, en una estrategia destinada a reducir la cantidad de pesos disponibles y evitar que una parte de ellos se vuelque al mercado cambiario.
La herramienta tiene un costo: tasas más altas implican también un crédito más caro para familias y empresas y pueden profundizar el freno de la actividad.
Es una de las tensiones centrales del programa: el Gobierno necesita evitar que los pesos presionen sobre el dólar, pero al mismo tiempo las tasas necesarias para contener esa demanda pueden complicar todavía más una economía que ya muestra señales de enfriamiento.
La economía real empieza a pesar en las cotizaciones
El mercado financiero tampoco se mueve completamente al margen de lo que ocurre con la economía cotidiana.
Los últimos datos oficiales muestran que la actividad económica cayó 1,4% interanual en julio y 2,9% frente al mes anterior en términos desestacionalizados. La producción industrial manufacturera, por su parte, registró una caída interanual del 5% en julio.
A esto se sumó uno de los datos más incómodos para el Gobierno: la pobreza volvió a subir durante el primer semestre de 2026.
Según el INDEC, alcanzó al 32,3% de la población, frente al 28,2% registrado durante el segundo semestre de 2025. La indigencia llegó al 7,5%.
La combinación importa para los mercados porque una economía que crece menos recauda menos y tiene mayores dificultades para generar los recursos necesarios para sostener el esquema financiero.
Y, al mismo tiempo, el deterioro de los ingresos y del empleo puede convertirse en un problema político a medida que se acerca el calendario electoral.
El mercado empieza a mirar 2027
Una de las características particulares de esta nueva etapa de tensión es que el mercado no solamente está evaluando los números actuales: también está intentando anticipar qué puede ocurrir después de las elecciones de 2027.
La lectura aparece en varios de los análisis publicados durante los últimos días. El riesgo político comienza a incorporarse en el precio de los activos, mientras aumentan las dudas sobre la capacidad del Gobierno para renovar deuda y acumular reservas durante el próximo año.
El problema es que el calendario financiero y el electoral se superponen.
El Gobierno necesita refinanciar vencimientos, conseguir dólares y sostener la confianza de los inversores. Al mismo tiempo, busca mantener un programa de ajuste que tiene efectos sobre el consumo, la actividad y el gasto público.
La pregunta que aparece detrás de los movimientos del mercado es cuánto margen tendrá el oficialismo para sostener ese esquema durante un año electoral.
Una semana difícil después de Nueva York
La turbulencia coincidió además con la gira de Milei por Estados Unidos.
Durante su exposición ante inversores en Nueva York, el Presidente sostuvo que, si su Gobierno fuera reelegido en 2027, 2028 sería «el mejor año económico de la historia argentina». También defendió la fortaleza del programa y cuestionó a quienes apostaban contra el peso.
Ese mismo jueves, sin embargo, el AL30 registró el mayor volumen de operaciones de todo septiembre: más de $179.000 millones.
En paralelo, Milei afirmó posteriormente que el mercado le asignaba «literalmente cero» probabilidad de default a su Gobierno.
Los datos de las jornadas posteriores mostraron un escenario bastante más tenso: el riesgo país volvió a subir, los bonos continuaron cayendo y aumentó la búsqueda de cobertura en dólares.
La diferencia entre el discurso oficial y las señales financieras se convirtió así en uno de los elementos centrales de esta crisis.
El apoyo político también entra en la ecuación
La tensión financiera llega además cuando empiezan a aparecer señales de desgaste en otros indicadores.
La Universidad Torcuato Di Tella informó una caída de la confianza en el Gobierno durante septiembre, aunque la página pública de la institución disponible al momento de esta nota todavía no muestra el informe mensual de septiembre de 2026. Por eso, el dato de 1,94 puntos citado en los artículos de El Destape debe ser leído como información atribuida a esa publicación hasta que se encuentre disponible la publicación oficial de la UTDT.
En paralelo, dentro del oficialismo comenzaron a aparecer distintas posiciones sobre cómo enfrentar el escenario económico. El Destape señaló diferencias entre dirigentes que plantean la necesidad de ofrecer respuestas a sectores de la clase media y quienes sostienen que el Gobierno debe mantener sin modificaciones el programa económico.
Más allá de las disputas internas, el problema es que la situación financiera ya no puede analizarse solamente como una cuestión de bonos.
¿Qué está mirando el mercado?
La fotografía de estos días muestra varias tensiones superpuestas.
Primero, las reservas. La menor acumulación de divisas genera dudas sobre la capacidad de afrontar las necesidades financieras de 2027.
Segundo, la deuda. El Tesoro necesita renovar grandes vencimientos en pesos mientras el riesgo país encarece cualquier eventual regreso al financiamiento externo.
Tercero, el dólar. El aumento de las operaciones de cobertura mediante MEP y contado con liquidación muestra una mayor demanda de activos dolarizados.
Cuarto, la actividad. La caída del EMAE y de la producción industrial muestran que la economía real todavía no acompaña el escenario de crecimiento que plantea el Gobierno.
Quinto, la cuestión social. La pobreza volvió a subir hasta el 32,3% durante el primer semestre, después de haber bajado durante 2025.
Y sexto, la política. Con las elecciones de 2027 cada vez más presentes, el mercado comienza a incorporar el escenario político en sus decisiones financieras.
Por eso, la suba del riesgo país no puede explicarse por una sola causa. Hay factores externos —como las tasas internacionales y el clima global de los mercados—, pero los análisis publicados durante los últimos días coinciden en que una parte importante del deterioro responde a factores propios de la Argentina.
El dato más significativo quizá sea el cambio de tendencia: después de tocar 402 puntos en julio, el riesgo país volvió a superar los 600 y llegó a ubicarse por encima de 640.
Eso encarece el financiamiento, complica la renovación de deuda y aumenta la sensibilidad de la economía argentina frente a cualquier nuevo shock.
La discusión, entonces, ya no pasa solamente por si el Gobierno puede mantener estable el dólar durante las próximas semanas. El interrogante de fondo es si el esquema financiero diseñado para llegar a 2027 puede sostenerse al mismo tiempo que la economía pierde actividad, las necesidades de financiamiento aumentan y el mercado comienza a mirar cada vez más el escenario político.