Atento, Milei, esto te va a servir: ¿cómo hace la gente que no llega a fin de mes para no morir?
Por Patricio da Torre
El Presidente se burló de quienes dicen que la plata no les alcanza y preguntó cómo hacen para vivir diez días sin comer ni beber si se quedan sin ingresos el día 20. La respuesta no es un misterio ni una operación política: se endeudan, pagan el supermercado en cuotas, acumulan facturas, resignan consumos básicos y gastan hoy la plata que todavía no cobraron. Los datos muestran una economía cotidiana cada vez más ajustada, en la que llegar al próximo sueldo se convirtió en una carrera de obstáculos.
Javier Milei parece empeñado en discutir la frase “no llegar a fin de mes” como si millones de personas estuvieran anunciando una muerte inminente. Pero cuando alguien dice que no llega, no está diciendo necesariamente que deja de respirar el día 20: está diciendo que el sueldo se terminó antes que los gastos. Que todavía quedan diez días, pero ya no queda plata. Y que, para atravesarlos, hay que inventar recursos que no figuran en ningún recibo de sueldo.
La pregunta que el Presidente les exige responder a los demás tiene una respuesta bastante menos misteriosa de lo que pretende: la gente hace malabares. El problema es que esos malabares tienen un límite y que, cuando se repiten todos los meses, dejan de ser una estrategia excepcional para convertirse en una forma de precariedad.
"Si se quedan sin plata verdaderamente el 20, ¿cómo viven 10 días sin comer ni beber?" Javier Milei dijo que la idea de que la gente no llega a fin de mes es "una pelotudez que impulsó el kichnerismo" y afirmó: "La frase suena linda y es una tontería del tamaño de una casa". https://t.co/aWjYQo9jCp
— Corta (@somoscorta) October 19, 2026
El día 20 llega antes que el próximo sueldo
Una encuesta de la consultora Zentrix expuso la dimensión del problema: el 65,3% de las personas consultadas afirmó que sus ingresos no le alcanzan más allá del día 20 de cada mes. La situación es todavía más grave entre los sectores de menores ingresos: el porcentaje llega al 83,3% en la clase baja y al 72% entre los menores de 40 años.
No se trata de que todos esos hogares se queden literalmente sin comida o sin bebida durante diez días. Se trata de que el dinero disponible ya no alcanza para cubrir todos los gastos hasta el próximo cobro. La diferencia no es menor: una familia puede seguir comiendo y pagando el alquiler, pero hacerlo a costa de endeudarse, dejar una factura para después o eliminar de la lista productos que antes compraba sin tener que elegir entre una cosa y otra.
El relevamiento también mostró que el 56,2% de los encuestados había tomado deuda durante los seis meses anteriores. En los sectores de menores ingresos, el endeudamiento se vuelve una herramienta para sostener gastos básicos, no para darse un gusto ni para comprar algo extraordinario. Cuando el sueldo no alcanza, el crédito ocupa el lugar que debería tener el ingreso.
Milei, que convirtió la consulta en una discusión sobre la literalidad de una frase, podría empezar por mirar qué hacen las familias para cubrir la diferencia. Porque si la plata se termina antes de fin de mes, alguien tiene que poner lo que falta. Y, cada vez más, ese alguien es el banco, la tarjeta, una billetera virtual, un familiar o un prestamista.
La tarjeta de crédito se convirtió en una extensión del salario
El endeudamiento cotidiano tiene una particularidad: no siempre se pide plata para comprar algo nuevo. Muchas veces se pide para pagar lo que ya se consumió o para cubrir lo indispensable. La deuda deja de financiar proyectos y pasa a financiar la vida diaria.
Un análisis citado por Chequeado, con datos del INDEC, muestra que la proporción de los gastos de supermercado pagados con tarjeta de crédito pasó del 37,5% en 2023 al 43,3% en 2026. Es decir, una parte cada vez mayor de las compras de alimentos se paga con dinero prestado, que deberá devolverse después y con los intereses correspondientes.
La secuencia es conocida por cualquier hogar que haya tenido que patear una cuenta: se usa la tarjeta para llegar al próximo cobro, se cobra y una parte del sueldo ya está comprometida para pagar la tarjeta. Entonces falta dinero para el resto del mes y vuelve a usarse el crédito. El mes siguiente arranca con menos plata disponible que el anterior.
El Presidente preguntó en sus redes sociales qué ocurre al mes siguiente si la gente utiliza la tarjeta. La respuesta está en esa misma dinámica: si los ingresos no crecen lo suficiente para cubrir los gastos y cancelar las deudas, la rueda sigue girando hasta que se vuelve imposible pagar. No es una solución permanente; es una manera de postergar el problema y, en muchos casos, hacerlo más caro.
Los datos del Banco Central refuerzan esa preocupación. En julio de 2026, la morosidad de los préstamos a las familias llegó al 12,9%, el nivel más alto de la serie iniciada en 2010. En los préstamos personales alcanzó el 16,7% y en las tarjetas de crédito, el 12,8%. Detrás de esos porcentajes hay personas que no logran cumplir con sus compromisos financieros.
La pregunta, entonces, no es solamente cómo hacen para pasar los diez días que faltan. También es qué pasa cuando llega el próximo sueldo y ya está gastado antes de cobrarlo.
Menos sueldo disponible, más cuentas por pagar
La discusión sobre el fin de mes no se puede separar de la evolución de los ingresos. Según los datos citados por Chequeado, el salario registrado se ubicó en julio de 2026 un 7,8% por debajo, en términos reales, del nivel de noviembre de 2023. La caída fue más pronunciada entre los trabajadores estatales: 15,8%, frente al 3,4% registrado en el sector privado.
Además, un cálculo de la consultora Equilibra citado en el mismo informe estimó que el ingreso real disponible de las familias —lo que queda después de afrontar gastos fijos como los servicios públicos— cayó un 16,1% respecto de 2023.
La diferencia entre cobrar un sueldo y disponer de ese sueldo es fundamental. El recibo puede mostrar un ingreso que parece suficiente, pero una vez descontados el alquiler, la luz, el gas, el transporte, los medicamentos y las deudas, el margen para comprar alimentos y cubrir imprevistos se achica. Si encima hay aumentos de gastos que no se pueden evitar, el ajuste termina haciéndose sobre lo que queda: la comida, la ropa, las salidas, los arreglos de la casa o cualquier gasto que pueda postergarse.
Por eso, no alcanza con discutir cuánto aumentó nominalmente un salario o qué indicador de actividad tuvo un resultado positivo. Para entender cómo viven las familias hay que observar qué pueden comprar con sus ingresos y cuánto dinero les queda después de pagar lo indispensable.
Una economía puede mostrar crecimiento en determinados sectores y, al mismo tiempo, tener hogares que no logran llegar al próximo cobro. El interrogante social no desaparece porque una cifra macroeconómica mejore: hay que ver quiénes se benefician, cómo se distribuyen esos resultados y qué ocurre con quienes dependen de un sueldo para vivir.
Cuando ya no alcanza con recortar gastos
Antes de endeudarse, muchas familias intentan ajustar sus consumos. Se compra menos carne, se reemplazan marcas, se eliminan productos de limpieza, se postergan consultas médicas o se deja para más adelante una reparación necesaria. A veces se recorta el ocio; otras, se recorta sobre necesidades que no deberían estar en discusión.
Pero el ajuste doméstico tiene un límite. No se puede dejar de pagar indefinidamente el alquiler, la electricidad o el transporte. Tampoco se puede reducir la comida sin consecuencias. Cuando los ingresos no alcanzan, las opciones se vuelven cada vez más duras: recurrir a familiares, usar ahorros, vender pertenencias o tomar un préstamo para cubrir lo que falta.
Los relevamientos sobre la situación económica de los hogares vienen registrando estas estrategias. Un informe del Observatorio de la Deuda Social Argentina de la UCA indicó que en 2025 el 27,4% de los hogares urbanos recurrió a familiares, amigos, financieras u otras fuentes para sostener su economía cotidiana. Entre los hogares pobres, la proporción ascendió al 44,4%.
Eso significa que una parte de la población ya no puede sostener sus gastos únicamente con los ingresos que genera. Necesita ayuda de terceros o recursos extraordinarios para llegar al día siguiente. Y esos recursos tampoco son infinitos: los ahorros se terminan, las pertenencias se venden una sola vez y las redes familiares también tienen sus propias dificultades.
La pregunta incómoda para el Gobierno es qué sucede cuando una familia agotó todas esas alternativas. ¿Qué hace cuando ya no puede pedir prestado, cuando la tarjeta está al límite y cuando no tiene nada más para vender?
El ajuste también se mide en lo que la gente deja de hacer
La pérdida de poder adquisitivo no siempre se ve en una heladera vacía o en una factura impaga. También aparece en lo que se abandona para que el presupuesto cierre: una salida con amigos, unas vacaciones, una actividad deportiva, un regalo, un curso, un arreglo pendiente o una consulta que se posterga porque hay que priorizar otro gasto.
Esas renuncias no siempre aparecen de inmediato en los indicadores de pobreza. Sin embargo, modifican la vida cotidiana y las posibilidades de las familias. Una persona puede seguir trabajando y tener un techo, pero vivir con un margen cada vez menor para afrontar una enfermedad, la rotura de un electrodoméstico o cualquier emergencia.
La situación también puede convertirse en una trampa laboral. Hay trabajadores que buscan un segundo empleo o suman horas para compensar la caída del ingreso real. Otros aceptan tareas más precarias o ingresos irregulares. Trabajar más no garantiza mejorar las condiciones de vida cuando el costo de sostener el hogar crece más rápido que el dinero que entra.
La pregunta sobre el fin de mes, entonces, no es un eslogan vacío: es una forma de describir el deterioro de la capacidad de los ingresos para cubrir los gastos cotidianos. Y su impacto va más allá de la cuenta bancaria: condiciona el descanso, la alimentación, la salud, los vínculos y los proyectos personales.
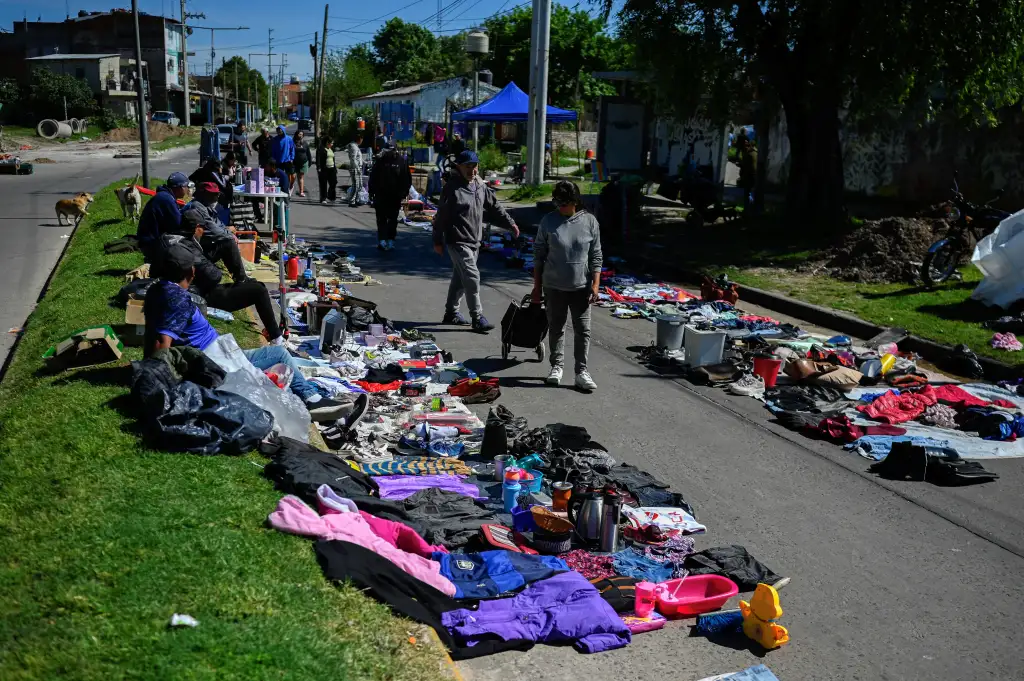
Milei discute la frase; las familias hacen las cuentas
El Presidente eligió responder a la expresión “no llegar a fin de mes” con ironías y descalificaciones. En octubre cuestionó los datos de Zentrix y preguntó cómo podían vivir diez días sin comer ni beber quienes se quedaban sin dinero el día 20. También calificó la frase como una “pelotudez del tamaño de una casa” y apuntó contra periodistas, investigadores y sectores políticos que difundieron los resultados.
Pero la discusión no se resuelve con una definición literal. La encuesta mide hasta qué momento del mes alcanzan los ingresos según las respuestas de los consultados; no afirma que las personas dejen de alimentarse por completo cuando se quedan sin plata. Y el endeudamiento, la morosidad y la caída del ingreso disponible ayudan a entender cómo se cubren los gastos cuando el salario no alcanza.
El director de Zentrix, Claudio Montiel, defendió el relevamiento y sostuvo que sus resultados pueden contrastarse con otros indicadores económicos, como el uso de tarjetas, el consumo y la morosidad. Esa comparación importa: no hay que tomar una encuesta como una fotografía exacta de todos los hogares argentinos, pero tampoco descartarla porque el resultado incomoda al Gobierno.
Si la administración de Milei sostiene que la economía se está ordenando y que sus políticas mejoran la situación de la población, tiene sentido preguntar qué está pasando con el dinero que llega a las casas. ¿Alcanza para pagar los gastos? ¿Permite ahorrar? ¿Se puede afrontar una emergencia sin endeudarse? ¿Cuánto del sueldo futuro ya está comprometido antes de cobrarlo?
Son preguntas concretas, mucho más útiles que discutir si una frase popular debe interpretarse al pie de la letra.
La cuenta que no cierra
La respuesta a la pregunta de Milei es menos enigmática de lo que el Presidente sugiere: quienes se quedan sin plata antes de fin de mes buscan la forma de seguir adelante. Se endeudan, recortan, piden ayuda, postergan gastos y comprometen sus ingresos futuros. No desaparecen el día 20, pero tampoco salen indemnes de esa carrera mensual.
El problema es que esas estrategias tienen costos. La deuda genera intereses; las privaciones deterioran la calidad de vida; postergar gastos puede agravar problemas de salud o de vivienda; y gastar por adelantado el sueldo siguiente reduce todavía más el margen del mes que viene. Cuando esa dinámica se vuelve habitual, la falta de dinero deja de ser un tropiezo ocasional y se convierte en una condición permanente.
Milei puede seguir discutiendo la frase, burlarse de quienes la usan o exigir explicaciones a los periodistas. Pero las familias ya están dando su respuesta cada vez que pagan los alimentos con tarjeta, dejan una cuenta para después o llegan al próximo cobro con el sueldo comprometido.
Atento, Presidente: la gente no necesita que le expliquen cómo se dice “no llegar a fin de mes”. Necesita que los ingresos alcancen para vivirlo.